اسم شركتك
فاتورة
رقم F-2026-001
| الوصف | الكمية | سعر الوحدة | المبلغ |
|---|---|---|---|
| أضف بندًا للبدء. | |||
المجموع الفرعي0.00 د.إ.
ضريبة القيمة المضافة (5%)0.00 د.إ.
الإجمالي0.00 د.إ.
يُصدر المسجّل في ضريبة القيمة المضافة الفاتورة الضريبية خلال 14 يومًا من تاريخ التوريد. وتحمل عبارة «فاتورة ضريبية»، ورقم تسجيلك الضريبي، ورقم عميلك إن كان مسجّلًا، والضريبة بالدرهم. المولّد أدناه مُعدّ للإمارات: أدخل رقم تسجيلك الضريبي فتُطبع فاتورة ضريبية بالعربية.
بدون تسجيل · بدون علامة مائية · تبقى بياناتك على جهازك
متصفحك يمنع الحفظ (التصفح الخاص؟): لن يُحفظ هذا المستند إذا أغلقت الصفحة. نزّله قبل المغادرة.
مساحة التخزين في هذا المتصفح ممتلئة: يبقى المستند ظاهرًا لكنه لم يعد يُحفظ. احذف صورة أو مستندات قديمة.
رابط المستند هذا غير صالح أو غير مكتمل. اطلب من المرسل أن يعيد إرساله إليك.
تم حذف البند.
المبلغ المستحق0.00 د.إ.
| الوصف | الكمية | سعر الوحدة | المبلغ |
|---|---|---|---|
| أضف بندًا للبدء. | |||
تعدّدها المادة 59 (البند 1) من اللائحة التنفيذية: عبارة تبيّن بوضوح أنها فاتورة ضريبية؛ اسمك وعنوانك ورقم تسجيلك الضريبي؛ اسم العميل وعنوانه ورقم تسجيله إن كان مسجّلًا؛ رقم متسلسل أو فريد للفاتورة؛ تاريخ الإصدار، وتاريخ التوريد إن اختلف عنه؛ وصف السلع أو الخدمات؛ ولكل بند سعر الوحدة والكمية ونسبة الضريبة والمبلغ المستحق بالدرهم؛ وأي خصم؛ والمبلغ الإجمالي المستحق بالدرهم؛ والضريبة بالدرهم مع سعر الصرف إذا كانت الفاتورة بعملة أخرى؛ وفي حالة الاحتساب العكسي، بيان بأن المتلقي هو من يحتسب الضريبة مع الإشارة إلى النص القانوني.
في المولّد: رقم تسجيلك في «بياناتك»، ورقم العميل في «العميل: النوع والمعرّفات»، وتاريخ التوريد في «الرقم والتواريخ»، وبيان الاحتساب العكسي، الذي يشير إلى المادة 48 من المرسوم بقانون، في «البيانات القانونية».
تجيز المادة 59 (البند 5) إصدار فاتورة ضريبية مبسطة إذا لم يكن العميل مسجّلًا، أو كان مسجّلًا ولم يتجاوز مقابل التوريد 10,000 درهم، ولا تجيزها في حالة الاحتساب العكسي. وتكفي فيها خمسة بيانات: عبارة الفاتورة الضريبية؛ اسمك وعنوانك ورقم تسجيلك؛ تاريخ الإصدار؛ الوصف؛ والمقابل الإجمالي مع الضريبة بالدرهم.
يطبع المولّد دائمًا البيانات الكاملة، وهي تشمل هذه الخمسة. وفي «البيانات الإلزامية» تنبّهك ملاحظة عندما تكون الفاتورة المبسطة ممكنة.
لتخفيض فاتورة صدرت من قبل، يُصدر المسجّل إشعارًا دائنًا ضريبيًا. وتطلب المادة 60 عبارة «إشعار دائن ضريبي»، وبيانات الطرفين وأرقام تسجيلهما، وتاريخ الإصدار، والقيمة الواردة في الفاتورة الأصلية، والقيمة الصحيحة، والفرق والضريبة عليه بالدرهم، وشرحًا موجزًا، وما يكفي لتحديد التوريد.
اختر الإشعار الدائن نوعًا للمستند: مع رقم تسجيلك يصبح عنوانه «إشعار دائن ضريبي». أدخل رقم الفاتورة الأصلية وتاريخها، ثم «سبب الإشعار الدائن»، واذكر القيمة الأصلية والقيمة الصحيحة والفرق في البنود أو في الملاحظات.
يمنح المرسوم بقانون المسجّل 14 يومًا من تاريخ التوريد لإصدار الفاتورة الضريبية (المادة 67). وإذا سُلّم العمل في يوم غير يوم الفاتورة، املأ «تاريخ التوريد (إن كان مختلفًا)»، فيُطبع التاريخان. وتُكتب الشهور بأسمائها المتداولة في المشرق: «نوفمبر»، «ديسمبر». يكيّف المولّد الحقول حسب البلد المختار، فتحقّق من الالتزامات التي تنطبق على وضعك.
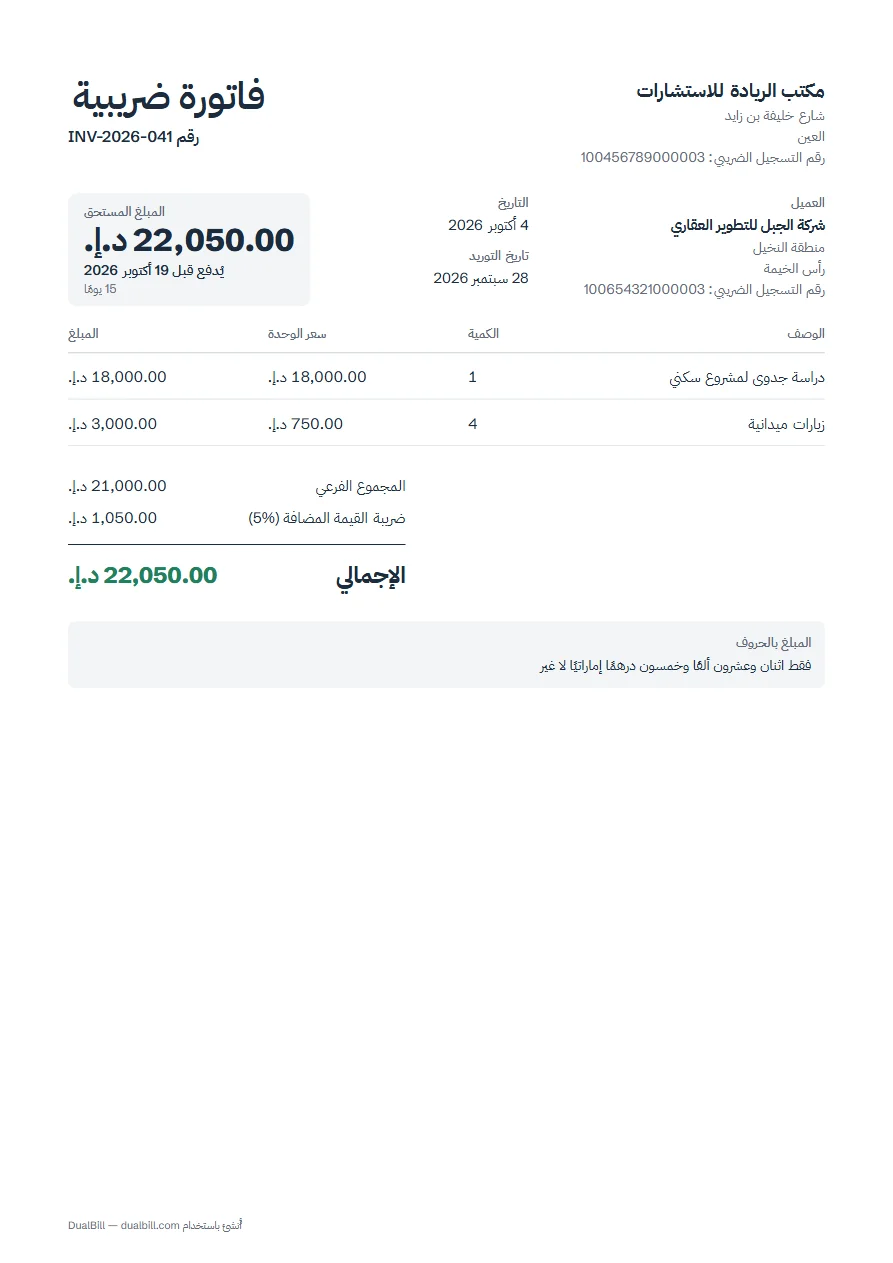
يطلب المرسوم بقانون من المسجّل إصدار الفاتورة الضريبية (المادة 65، البند 1)، ومن يُصدر فاتورة ضريبية أو يحصّل مبلغًا على أنه ضريبة يؤدّي هذا المبلغ إلى الهيئة الاتحادية للضرائب (المادة 65، البند 4). ومن دون رقم تسجيل يطبع المولّد «فاتورة»، وإن أضفت ضريبة يذكّرك بالتحقق من وضع تسجيلك.
هو رقم من 15 خانة تصدره الهيئة الاتحادية للضرائب. وينبّهك المدقّق إذا لم يتكوّن الرقم من 15 خانة، ولا تُحتسب المسافات.
لا تحدّد تشريعات ضريبة القيمة المضافة لغة الفاتورة، لكن المستندات المقدَّمة إلى الهيئة تكون بالعربية أو تُترجم عند الطلب (قانون الإجراءات الضريبية، المادة 5). ولمستند باللغتين استعمل الفاتورة بالعربية والإنجليزية.
يطبّق القرار الوزاري رقم 244 لسنة 2025 وتعديلاته الفوترة الإلكترونية بين الأعمال على مراحل بدءًا من 1 يناير 2027، أولًا للأعمال التي تبلغ إيراداتها 50 مليون درهم أو أكثر. وملف PDF الصادر عن هذا المولّد ليس فاتورة إلكترونية بمفهوم هذا القرار. وللسعودية نظامها الخاص: الفوترة الإلكترونية في السعودية.